
美国房贷破7%!中美100万贷30年,月供竟差2500元?
- 手机:
- 微信:
- QQ:
- 发布人:佚名
- 所属城市:资讯通览
信息描述
美国的30年固定利率抵押贷款在每周的平均数据上体现为6.95%, 而在每日成交的口径里, 从9月16日开始曾经到达过7.24%。
中国在9月20日的表现是5年以上的贷款市场报价利率定在了3.5%, 并且像上海这样的地方, 部分银行针对首套购房提供的大约是3.05%的水平, 假如拿100万的金额去进行为期30年的等额本息贷款计算的话, 那么两边每个月的月供支出差不多能够相差到接近2500元那么多。
房地美在9月17日公布了相关数据, 显示美国的30年固定抵押贷款利率平均值达到了6.95%, 而前一个星期的水平是6.76%, 一年以前的时期是6.26%, 这一利率已经连续上升了4周, 并且成为了自2025年1月30日以来所出现的最高值。
Mortgage News Daily 这个平台更贴近于日常的交易情况, 在9月15日的时候数值达到了7.22%, 紧接着在9月16日又上升到了7.24%, 然后到了9月17日又回落了一些, 变成了7.19%。
这两者的统计口径是不一样的。周度调查的数据显得比较平滑, 而每日报价的波动幅度更大。但是从整体趋势来看它们都指向即将逼近7%这个水平。
按照贷款100万元、期限30年、采用等额本息还款方式来进行演示, 当利率为7.2%时, 月供大约6788元, 总利息约为144万。当利率降低至3.15%时, 月供大约4297元, 总利息约为54.7万。如果利率是3.05%的话, 月供大约4248元, 总利息约为52.9万。
在本金相同、期限也一样的情况下, 如果利率差大概是4个点, 那么每个月的月供差额会接近2500元, 30年的总利息差额大约为91万元。需要说明的是, 这个计算过程仅仅用于替代性地比较资金成本的高低, 它并不能代替对于两国房价、首付比例以及税费情况进行的全面比较。
在9月20日这一天, 中国人民银行进行了授权, 由全国银行间同业拆借中心来公布数据。这次公布的内容涉及1年期的贷款市场报价利率, 结果是3.0%。同时, 对于5年以上的期限, 其贷款市场报价利率则为3.5%。这两个数值都表明, 它们与上个月的水平相比, 并没有发生任何变化。
现在人使用的贷款市场报价利率已经超过了5年, 这种指标在商业房贷里被当作非常重要的定价依据。各个地方的银行会根据具体情况来增减点数, 具体情况包括是否是首套房, 是不是二套房, 借款人的资质如何, 以及当地的政策有什么要求。
在上海, 通过部分渠道办理的首套房的利率常规情况下大概是3.05%。如果是公积金贷款, 用于购买首套房且贷款期限超过5年以上的, 利率则是2.6%。
在8月份这个时间点方面, 住房新发放贷款加权平均利率大约维持在3.1%的水平, 同时针对个人住房公积金的情况来看, 其首套住房且贷款期限超过5年的情况是2.6%, 而如果是二套住房并且贷款期限也是5年以上的情况则是3.075%。
在美国这个地方, 因为利率比较高, 所以先是对申请的量进行了压制。根据抵押贷款银行家协会发布的数据来看, 截止到九月十一日那一周的时间点上, 合规额度以及首付百分之二十的三十年固定合约利率, 是从百分之六点八五上升到了百分之六点九七。
而在当周里面, 抵押贷申请的总量下降了百分之四点一。与此同时, 再融资这部分的内容也出现了下降, 降幅达到了百分之九, 同比去年的数据下降了百分之六十五。另外一方面, 购房类的申请也同样有所减少, 下降了百分之一, 同比去年的数据则下降了百分之十九。
再融资金额出现了下降的情况, 其原因是众多原有的业主此前所持有的贷款利率水平低于当前的市场利率水平。如果这些人选择进行重新贷款操作的话, 新的贷款利率需要按照在百分之七左右这个标准来进行计算。在这样的情况下他们很难节省出多少利息支出, 因此很多老业主便不再采取相关的操作举动。
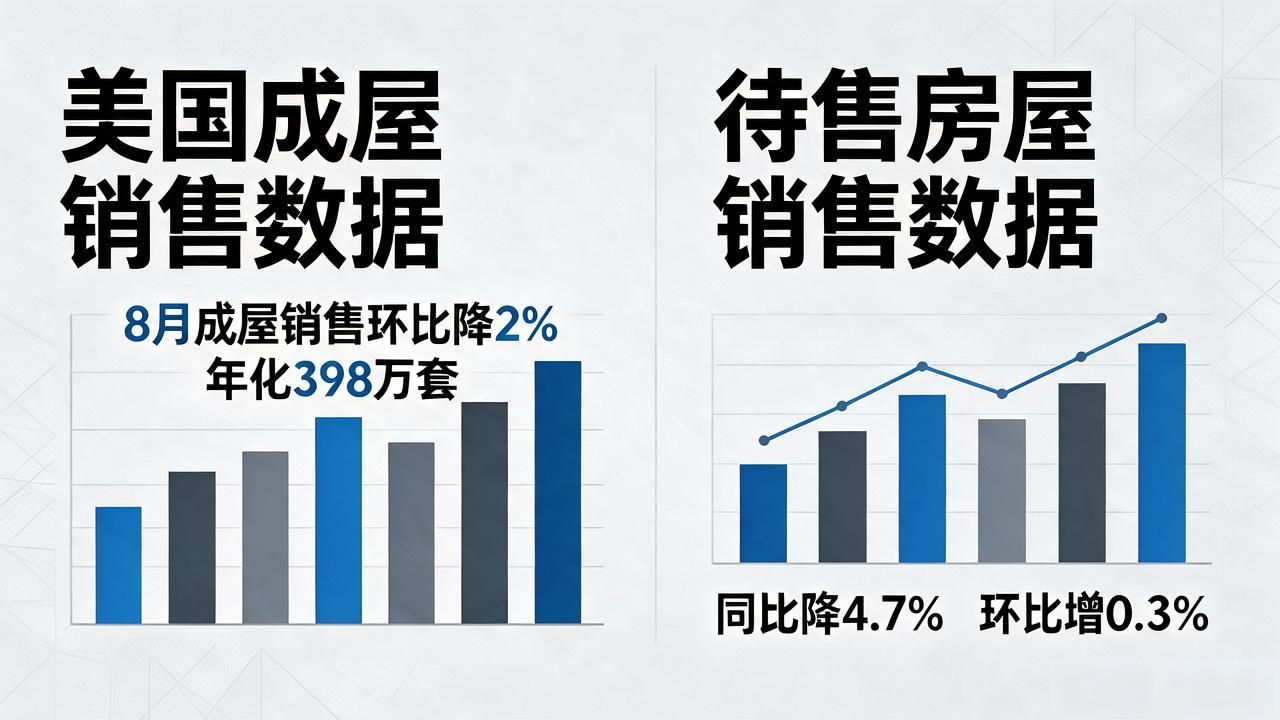
在8月的那个时间点, 美国的成屋销售量出现了环比下降的情况, 降幅为2%, 其年化数值达到了398万套, 这个水平是自从2025年6月以来最低的, 全美房地产经纪人协会所发布的数据显示, 8月期间的待售房屋销量也出现了变化, 同比下降了4.7%, 环比仅增加了0.3%。
房价依然处于比较高的位置, 新买家在核算每个月的还款金额时, 会表现出犹豫态度。对于拥有房产的老业主来说, 如果他们选择卖掉房子再买新的, 那么原先签订的3%至4%的低利率合同就会失效, 新的贷款需要按照6.95%至7.2%的利率重新计算利息, 因此很多人并不打算更换住房。
美国人把三十年的固定利率写进合同里, 这样每月的还款额就可以提前算清楚, 可是如果以后想要换房子, 就得再去接受那时候很高的高利率来重新锁定。十月份美国国债收益率在百分之五左右晃悠, 到了九月中旬更是接近这个数值, 而房地美那边每周公布的房贷利率也跟着往上走了。
在中国, 商业性住房抵押贷款大多采用的是贷款市场报价利率加点或者减点的方式来确定最终利率。当约定的重定价周期结束时, 该贷款将依据最新的基准利率对贷款利率进行调整。需要特别明白的是, 当前较低的利率并不意味它是永久固定不变的, 也不是说所有借款人都能够自动地享受到首套房的最优惠最低利率。
到了2026年的季度末, 个人住房贷款的余额达到了36.29万亿, 这一数字同比下降了3.8%, 且在上半年期间减少了7163亿。根据央行季度数据中新发放商业性个人住房贷款的加权平均利率来看, 它已经连续三个季度稳定在约3.06%的水平了。
利率尽管处于低位, 可是仍有一部分人选择在条件允许时提前偿还借款债务。在2026年4月这个月份里, 住户的中长期贷款项目出现了净偿还现象, 其金额达到了3408亿。再往前看此前七个月的总体情况, 居民贷款相关的数值相比于之前的统计时期而言减少了一万五千多个亿。
低的融资价格会使得每月的还款金额变少, 然而, 到底是否进行选择购买这一行为, 仍然需要去查看个人的收入是否具有稳定性、对于未来房价的预期如何、在支付首付款时的压力程度大小以及持有房屋过程中的各种成本因素。利率在其中仅仅是属于其中一个方面而已。
在上海, 首套住房贷款如果对应百分之三点零五的利率, 那么一百万元的总额度、分三十年偿还的话, 月供大约就是四千两百四十八元。而如果按照百分比基准来算, 也就是百分之三点五的话, 每月月供大约为四千四百九十元, 两者相差大约是二百四十二元。
要是假设有另一种情况,利率按百分之七点二来计算, 此时月供大概需要六千七百八十八元, 这一数值大致是百分之三点零五对应月供金额的一点六倍左右。
不同的城市是不一样的, 不同的银行也是不一样的, 不同客户资质的话也会有加减点方面的差异情况存在的, 至于实际能够批准贷款的结果是什么, 这个是需要以放款机构那边给出的最终利率书作为标准的。
我们要看美国那边的数据, 具体来说是房地美公布的周度数据、来自Mortgage News Daily的每日数据, 还有抵押贷款银行家协会发布的周报这玩意儿, 得注意这三方面的采样方式其实是不太一样的。
再看看中国这边的数据, 主要关注的是贷款市场报价利率、各地方执行的首套房贷款利率, 以及新发放的个人住房贷款加权利率这几个指标, 这三项数值之间也是存在差异的, 绝对不完全是个相等的数呢。
我们在比较中国的房贷和美国的房贷时, 如果把固定利率贷款和浮动利率贷款放在同一个假设条件里去分析, 就会出错。同时, 也不能把首付比例不同的情况和房价中位数不同的情况, 硬塞进同一个一百万元的模型里面去计算, 否则得出的结论会发生很大的偏差。
联系我时,请说是在二手彩钢网看到的,谢谢!!